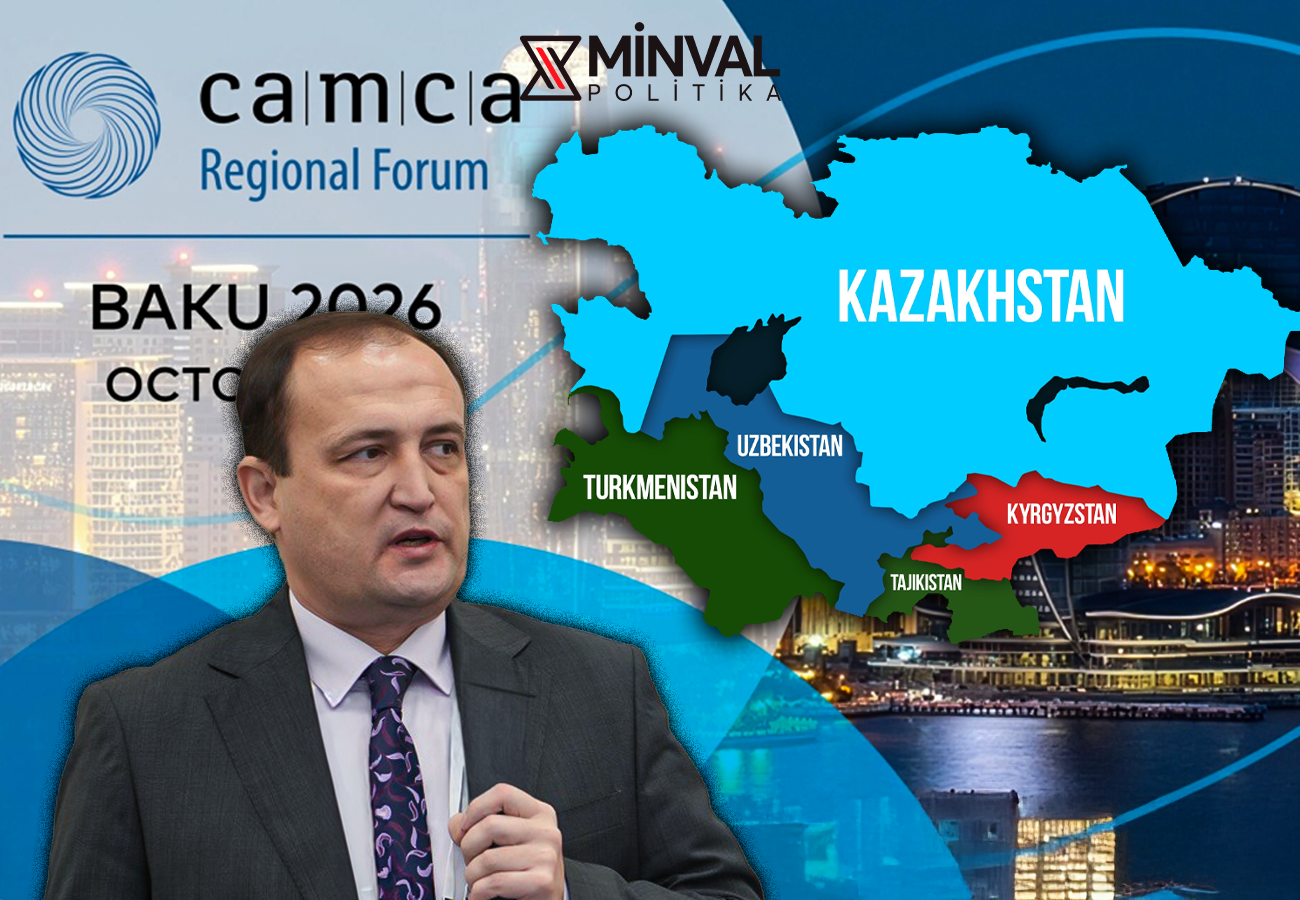
В Баку на CAMCA Regional Forum прозвучала цифра, которая задает новый масштаб экономической повестки Азербайджана и Центральной Азии: $20 млрд взаимной торговли. В рамках форума была поставлена куда более масштабная задача, которая заключается не просто в увеличении торговли Азербайджана со странами Центральной Азии, а умении научиться производить вместе. Made in Central Asia, совместные инвестиционные фонды, Транскаспийский маршрут и общая цифровая инфраструктура — элементы конструкции, которая постепенно может превратить регион из набора соседних рынков в единое экономическое пространство.
Но за громкими цифрами возникает вполне практический вопрос о том, что именно должно дать рост до $20 млрд и способен ли регион перейти от торговли между отдельными странами к совместному производству? Об этом, а также о перспективах единой инвестиционной платформы и роли Транскаспийского маршрута Minval Politika поговорил с узбекистанским экономистом, независимым исследователем Улугбеком Камалетдиновым.
— Насколько реалистична цель довести объем торговли Азербайджана и стран Центральной Азии до $20 млрд и за счет каких направлений можно обеспечить такой рост?
— Цель амбициозная, а достижение этой цифры реалистично в среднесрочной перспективе, но не за счет простого обмена готовыми товарами, а через структурную промышленную интеграцию. Сегодня торговля Азербайджана с каждым отдельным государством Центральной Азии измеряется сотнями миллионов долларов, а между Узбекистаном и Казахстаном — около $4 млрд.
В теоретическом плане это соответствует логике неофункционализма, когда сотрудничество переливается из торговли в совместное производство. На мой взгляд, рост обеспечат три направления: кооперационные цепочки, энергетика и нефтехимия, агропром и текстиль.
Отдельно стоит сфера услуг, где туризм — самый быстрый драйвер. Центральная Азия стала самым быстрорастущим туристическим регионом мира: совокупный вклад в ВВП вырос на 17,7%, экспорт туруслуг достиг $9,9 млрд (+26,4%). Туризм дает быстрые победы — эффект ощутим сразу, без сложной гармонизации законодательства. Это классический пример функциональной интеграции, где экономический интерес опережает политическую институционализацию. В АСЕАН рост также шел через функциональную кооперацию и консенсус, а не через наднациональные органы.
Однако все эти направления не заработают в полную силу без единой инвестиционной экосистемы и единого рынка компетенций. Инвестор, вкладывающий в текстильный кластер или логистический хаб, должен быть уверен, что найдет инженеров и технологов с сопоставимой квалификацией в любой точке региона.
— Что конкретно может стоять за брендом Made in Central Asia? Какие совместные производства и отрасли способны стать первыми реальными проектами?
— Это не маркировка происхождения, а знак единого индустриального хаба: сырье добывается в одной стране, обработка — во второй, сборка — в третьей. Первым реальным проектом стал текстильный комплекс в Мингечевире — Совместное предприятие Textile Horizon (Global Textile, Azersheker). Полный цикл: от хлопка до 11 млн единиц готовой одежды. Следующие направления: автомобилестроение (сборка узбекских и казахстанских авто в Азербайджане), фармацевтика (СЭЗ «Алят»), агропереработка.
Международная аналогия — Airbus: крылья делают в одной стране, фюзеляж — в другой, финальная сборка — в третьей. Made in Central Asia может стать таким же распределённым консорциумом. Но для этого нужна единая инвестиционная экосистема и сеть совместных университетских программ и центров технического обучения по модели немецкой дуальной системы, ориентированных на конкретные проекты: текстиль, автомобилестроение, фармацевтику, транспорт.
Бренд распространяется и на туризм: запущен совместный туроператор «ТурАн» (TourAN), маршрут Joint Silk Road Highlights Tour (Баку — Шамахы — Шеки — Хива — Бухара — Самарканд). Это попытка продавать регион как единое направление, по аналогии с Visit ASEAN или European Cultural Routes. Но качество сервиса — главное слабое звено: без единых стандартов подготовки кадров в гостиничном секторе даже лучшие маршруты будут проигрывать по восприятию.
— Насколько эффективной уже показала себя модель совместных инвестиционных фондов Азербайджана с Казахстаном, Узбекистаном и Кыргызстаном? Какие проекты могут стать их главным результатом?
— Модель доказала состоятельность. Президент Алиев назвал узбекско-азербайджанский фонд «наиболее эффективным». Уставный капитал — $500 млн, около $160 млн уже распределено. Портфель с Узбекистаном — 10 проектов на $389 млн (сеть АЗС SOCAR, инфраструктура Нового Ташкента).
Фонд с Кыргызстаном готов инвестировать в возобновляемую энергетику и туризм — туристическая инфраструктура рассматривается как полноценный инвестиционный актив. Достаточно вспомнить Северный инвестиционный банк (Nordic Investment Bank) или Черноморский банк торговли и развития: региональные финансовые институты, объединяющие рынки для долгосрочных проектов.
Но двусторонние фонды — лишь первые кирпичи. Необходима единая инвестиционная экосистема, которая превратит их в общую платформу: единые правила, общая цифровая инфраструктура, взаимное признание гарантий. Сюда же должна войти интеграция вузовского и технического образования — фонды могли бы финансировать совместные кампусы и программы подготовки кадров под конкретные проекты. Без этого инвестор по-прежнему будет иметь дело с пятью разными «окнами», а не с одним региональным рынком.
— Какую роль в этом экономическом сближении играет Транскаспийский маршрут и насколько рост торговли будет зависеть от развития транспортной инфраструктуры через Каспий?
— Это несущий каркас интеграции. Без него физическое увеличение торговли невозможно. Коридор выполняет двойную функцию: транзитный мост (Китай — Европа) и внутренняя магистраль для товаров внутри блока.
Так, без Трансевропейских сетей (TEN-T) в ЕС или Rail Baltica, являющихся инфраструктурным каркасом, экономическая интеграция осталось бы декларацией. Для туризма маршрут имеет особое значение: более 30 прямых рейсов в неделю между Баку и городами Центральной Азии. Обсуждается единый каспийский туристический маршрут и общее цифровое пространство Каспия с ИИ для прогнозирования спроса.
Однако одной инфраструктуры мало. Всемирный банк оценивает потребности региона в $30,5 млрд. Здесь особенно видна необходимость единой инвестиционной и цифровой экосистемы, общего пространства квалификаций. Без подготовки логистов, инженеров-транспортников и специалистов по таможенному администрированию по единым стандартам коридор не заработает в полную силу.
— Может ли более тесная интеграция Азербайджана и Центральной Азии изменить баланс экономических связей региона с Турцией, Европой и Китаем?
— Тесная интеграция Баку и Центральной Азии не разрушит, а сбалансирует существующие экономические оси. Формируется цепочка Китай — Центральная Азия — Каспий — Азербайджан — Турция — Европа. Регион перестает быть пассивным транзитным коридором и выступает единым переговорным блоком.
То есть, интеграция не замыкается в блок, а повышает переговорную силу каждого участника. Для Европы это консолидированное направление, для Китая — готовые цепочки добавленной стоимости. Туризм здесь — мягкая сила. Совместные маршруты и общий бренд формируют образ региона как единого пространства по аналогии с Шенгеном для европейского туризма.
Но чтобы стать полноценным субъектом, региону нужна единая инвестиционная экосистема и интеграция образования. Академическая мобильность, совместные дипломы и общие стандарты обучения — это тот «мягкий» слой, который превращает физическую связанность в реальную конкурентоспособность. Аналогия — Erasmus Mundus, когда программа не просто дала мобильность, а создала общее пространство квалификаций, без которого единый рынок не работал бы.
— Что сегодня является главным препятствием для создания единой инвестиционной платформы Азербайджана и стран Центральной Азии?
— Институциональная разрозненность. Инвестор, желающий выйти на рынки пяти стран, взаимодействует с отдельными системами. Кыргызстан предложил общую инвестиционную «воронку», но это лишь первый шаг.
Например, единый рынок ЕС требует гармонизации стандартов, а C6 пока пытается создать Шенген без общей визовой политики. Барьеры — различия в регуляторике, логистические разрывы, инфраструктурный эгоизм. В туризме добавляется асимметрия качества сервиса: турист оценивает маршрут целиком, и слабое звено разрушает восприятие региона. Обсуждается тюркский вариант Шенгена, но без гармонизации стандартов и цифровых платформ (VisitSilkRoad) он останется декларацией.
Сюда же относится и разрозненность образования: дипломы и стандарты обучения различаются, технические кадры готовятся под национальные, а не региональные задачи.
Развитие единой инвестиционной экосистемы и интеграция вузовского и технического образования — не техническая деталь, а условие выживания всего интеграционного проекта. Без них цель в $20 млрд, бренд Made in Central Asia, совместные фонды и Транскаспийский маршрут останутся набором разрозненных инициатив, а не работающим механизмом. Именно создание общей инвестиционной платформы и общего пространства компетенций превратит регион из суммы частей в единый экономический субъект.